Tu historial crediticio y por qué es importante para tu pyme
Tu historial crediticio y por qué es importante para tu pyme
Descubre qué es el historial crediticio, cómo se construye y por qué puede abrirte las puertas a mejores oportunidades de financiamiento para tu negocio.
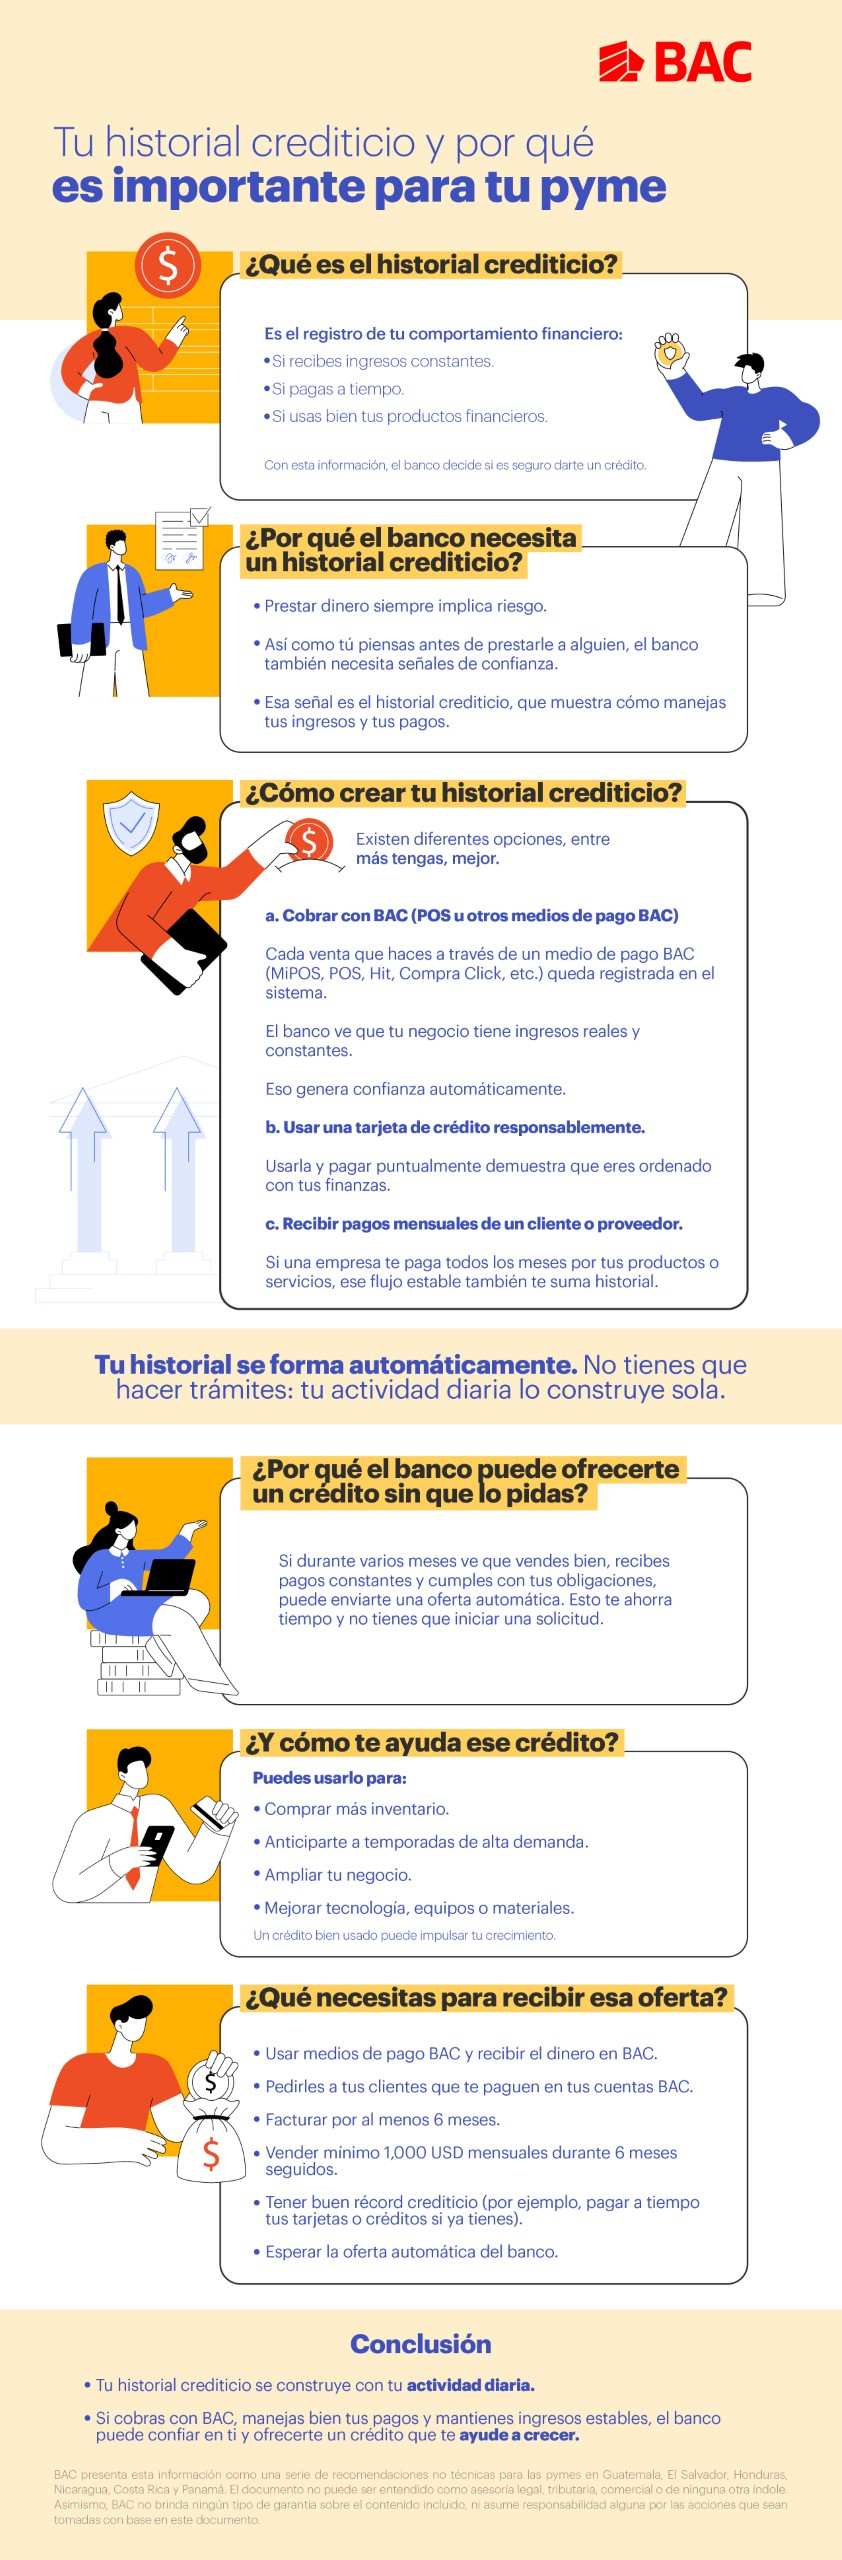
¿Qué es el historial crediticio?
Es el registro de tu comportamiento financiero:
- Si recibes ingresos constantes.
- Si pagas a tiempo.
- Si usas bien tus productos financieros.
Con esta información, el banco decide si es seguro darte un crédito.
¿Por qué el banco necesita un historial crediticio?
- Prestar dinero siempre implica riesgo.
- Así como tú piensas antes de prestarle a alguien, el banco también necesita señales de confianza.
- Esa señal es el historial crediticio, que muestra cómo manejas tus ingresos y tus pagos.
¿Cómo crear tu historial crediticio?
Existen diferentes opciones, entre más tengas, mejor.
- Cobrar con BAC (POS u otros medios de pago BAC)
- Cada venta que haces a través de un medio de pago BAC (MiPOS, POS, Hit, Compra Click, etc.) queda registrada en el sistema.
- El banco ve que tu negocio tiene ingresos reales y constantes.
- Eso genera confianza automáticamente.
- Usar una tarjeta de crédito responsablemente.
- Usarla y pagar puntualmente demuestra que eres ordenado con tus finanzas.
- Recibir pagos mensuales de un cliente o proveedor.
- Si una empresa te paga todos los meses por tus productos o servicios, ese flujo estable también te suma historial.
Tu historial se forma automáticamente. No tienes que hacer trámites: tu actividad diaria lo construye sola.
¿Por qué el banco puede ofrecerte un crédito sin que lo pidas?
Si durante varios meses ve que vendes bien, recibes pagos constantes y cumples con tus obligaciones, puede enviarte una oferta automática. Esto te ahorra tiempo y no tienes que iniciar una solicitud.
¿Y cómo te ayuda ese crédito?
Puedes usarlo para:
- Comprar más inventario.
- Anticiparte a temporadas de alta demanda.
- Ampliar tu negocio.
- Mejorar tecnología, equipos o materiales.
Un crédito bien usado puede impulsar tu crecimiento.
¿Qué necesitas para recibir esa oferta?
- Usar medios de pago BAC y recibir el dinero en BAC.
- Pedirles a tus clientes que te paguen en tus cuentas BAC.
- Facturar por al menos 6 meses.
- Vender mínimo 1,000 USD mensuales durante 6 meses seguidos.
- Tener buen récord crediticio (por ejemplo, pagar a tiempo tus tarjetas o créditos si ya tienes).
- Esperar la oferta automática del banco.
Conclusión
- Tu historial crediticio se construye con tu actividad diaria.
- Si cobras con BAC, manejas bien tus pagos y mantienes ingresos estables, el banco puede confiar en ti y ofrecerte un crédito que te ayude a crecer.
BAC presenta esta información como una serie de recomendaciones no técnicas para las pymes en Guatemala, El Salvador, Honduras, Nicaragua, Costa Rica y Panamá. El documento no puede ser entendido como asesoría legal, tributaria, comercial o de ninguna otra índole. Asimismo, BAC no brinda ningún tipo de garantía sobre el contenido incluido, ni asume responsabilidad alguna por las acciones que sean tomadas con base en este documento.